Forecasting Avanzado y Series Temporales
Dominá modelos de pronóstico desde fundamentos clásicos (ETS, ARIMA, GARCH) hasta enfoques modernos (Prophet, LSTM, Transformers). Generá intervalos probabilísticos, aplicá backtesting riguroso y desplegá en contexto de negocio.
def forecast(series):
features = extract_lags(series)
model = LSTM(features)
return model.predict(steps=12, ci=0.95)
Lo que lograrás al completar el curso
Cada objetivo es verificable mediante entregables con checks automáticos y defensa conversacional. Aprenderás a modelar series temporales y desplegarlas en contexto de negocio.
Diseñar e implementar modelos de pronóstico para series temporales, desde métodos clásicos hasta enfoques modernos
Aplicar validación fuera de muestra y cuantificación de la incertidumbre en pronósticos
Modelar datos financieros, de consumo y macroeconómicos latinoamericanos
Comprender los componentes de una serie temporal y diagnosticar estacionariedad débil y fuerte
Implementar modelos ETS (Holt-Winters) y ARIMA/SARIMA con selección de órdenes y diagnóstico de residuos
Modelar volatilidad con GARCH y calcular Valor en Riesgo (VaR)
Aplicar Prophet para pronóstico con estacionalidad múltiple y efectos de festivos
Transformar series en problemas supervisados con feature engineering (lags, ventanas)
Implementar redes neuronales (LSTM, GRU, Transformers) para series temporales
Generar pronósticos probabilísticos y evaluar cobertura y anchura
Validar con backtesting (rolling y expanding window) y desplegar en negocio
9 unidades · Progresión estructurada
De los fundamentos estadísticos al Deep Learning para series temporales, culminando con validación y despliegue en negocio.
- Identificar componentes (tendencia, estacionalidad, ciclo, ruido) en una serie temporal
- Diagnosticar estacionariedad débil y fuerte con tests ADF y KPSS
- Implementar Holt-Winters y tendencia amortiguada
- Seleccionar parámetros por optimización de likelihood
- Derivar operadores AR, MA, I
- Implementar ARIMA manual con statsmodels
- Diagnosticar residuos con test de Ljung-Box
- Ajustar GARCH(1,1) y extensiones EGARCH
- Calcular Valor en Riesgo (VaR)
- Usar Prophet con tendencia, estacionalidad y festivos
- Ajustar changepoints
- Transformar series en problemas supervisados
- Implementar XGBoost y Random Forest para forecast
- Implementar LSTM, GRU, Transformers para TS
- Comparar ventajas y desventajas frente a métodos clásicos
- Generar intervalos de predicción robustos
- Evaluar cobertura y anchura
- Aplicar backtesting (rolling y expanding window)
- Presentar forecasts a un escenario de negocio (formato escrito)
Diseñado para profesionales que practican
100% asincrónica, autogestionada, on-demand. Con tutor RAG 24/7 y entregables verificables con checks automáticos y defensa conversacional.
Tutor RAG 24/7
Un asistente RAG entrenado sobre el contenido del curso responde tus dudas. Evalúa tu conocimiento mediante defensa conversacional.
- Respuestas con fuentes citadas
- Defensa conversacional
- Contexto del curso completo
Lecciones en texto
Contenido teórico estructurado y referenciado. Sin videos interminables: leé, consultá y avanzá a tu ritmo.
- Escritas y referenciadas
- Búsqueda instantánea
- Ritmo personal
Notebooks en Google Colab
Notebooks ejecutables con código real. No pseudocódigo: cada técnica de forecasting se implementa y ejecuta.
- Ejecución sin configuración
- Código paso a paso
- GPU disponible en Colab
Entregables verificados
Cada unidad tiene entregables con checks automáticos: métricas de error mínimas, intervalos de predicción correctos, etc.
- Corrección automática
- Criterios objetivos
- Feedback inmediato
De la estadística clásica al Deep Learning
Un ciclo claro que parte de la descomposición de la serie y llega al despliegue de modelos probabilísticos en negocio.
Diagnosticar
Componentes, estacionariedad (ADF, KPSS).
Modelar
ETS, ARIMA, GARCH y Prophet.
Aprender
ML (XGBoost) y Deep Learning (LSTM, Transformers).
Validar
Probabilístico, backtesting y negocio.
Herramientas que usarás
Sin fricción de configuración. Todo se ejecuta en Google Colab.
Doble aval universitario, verificación digital
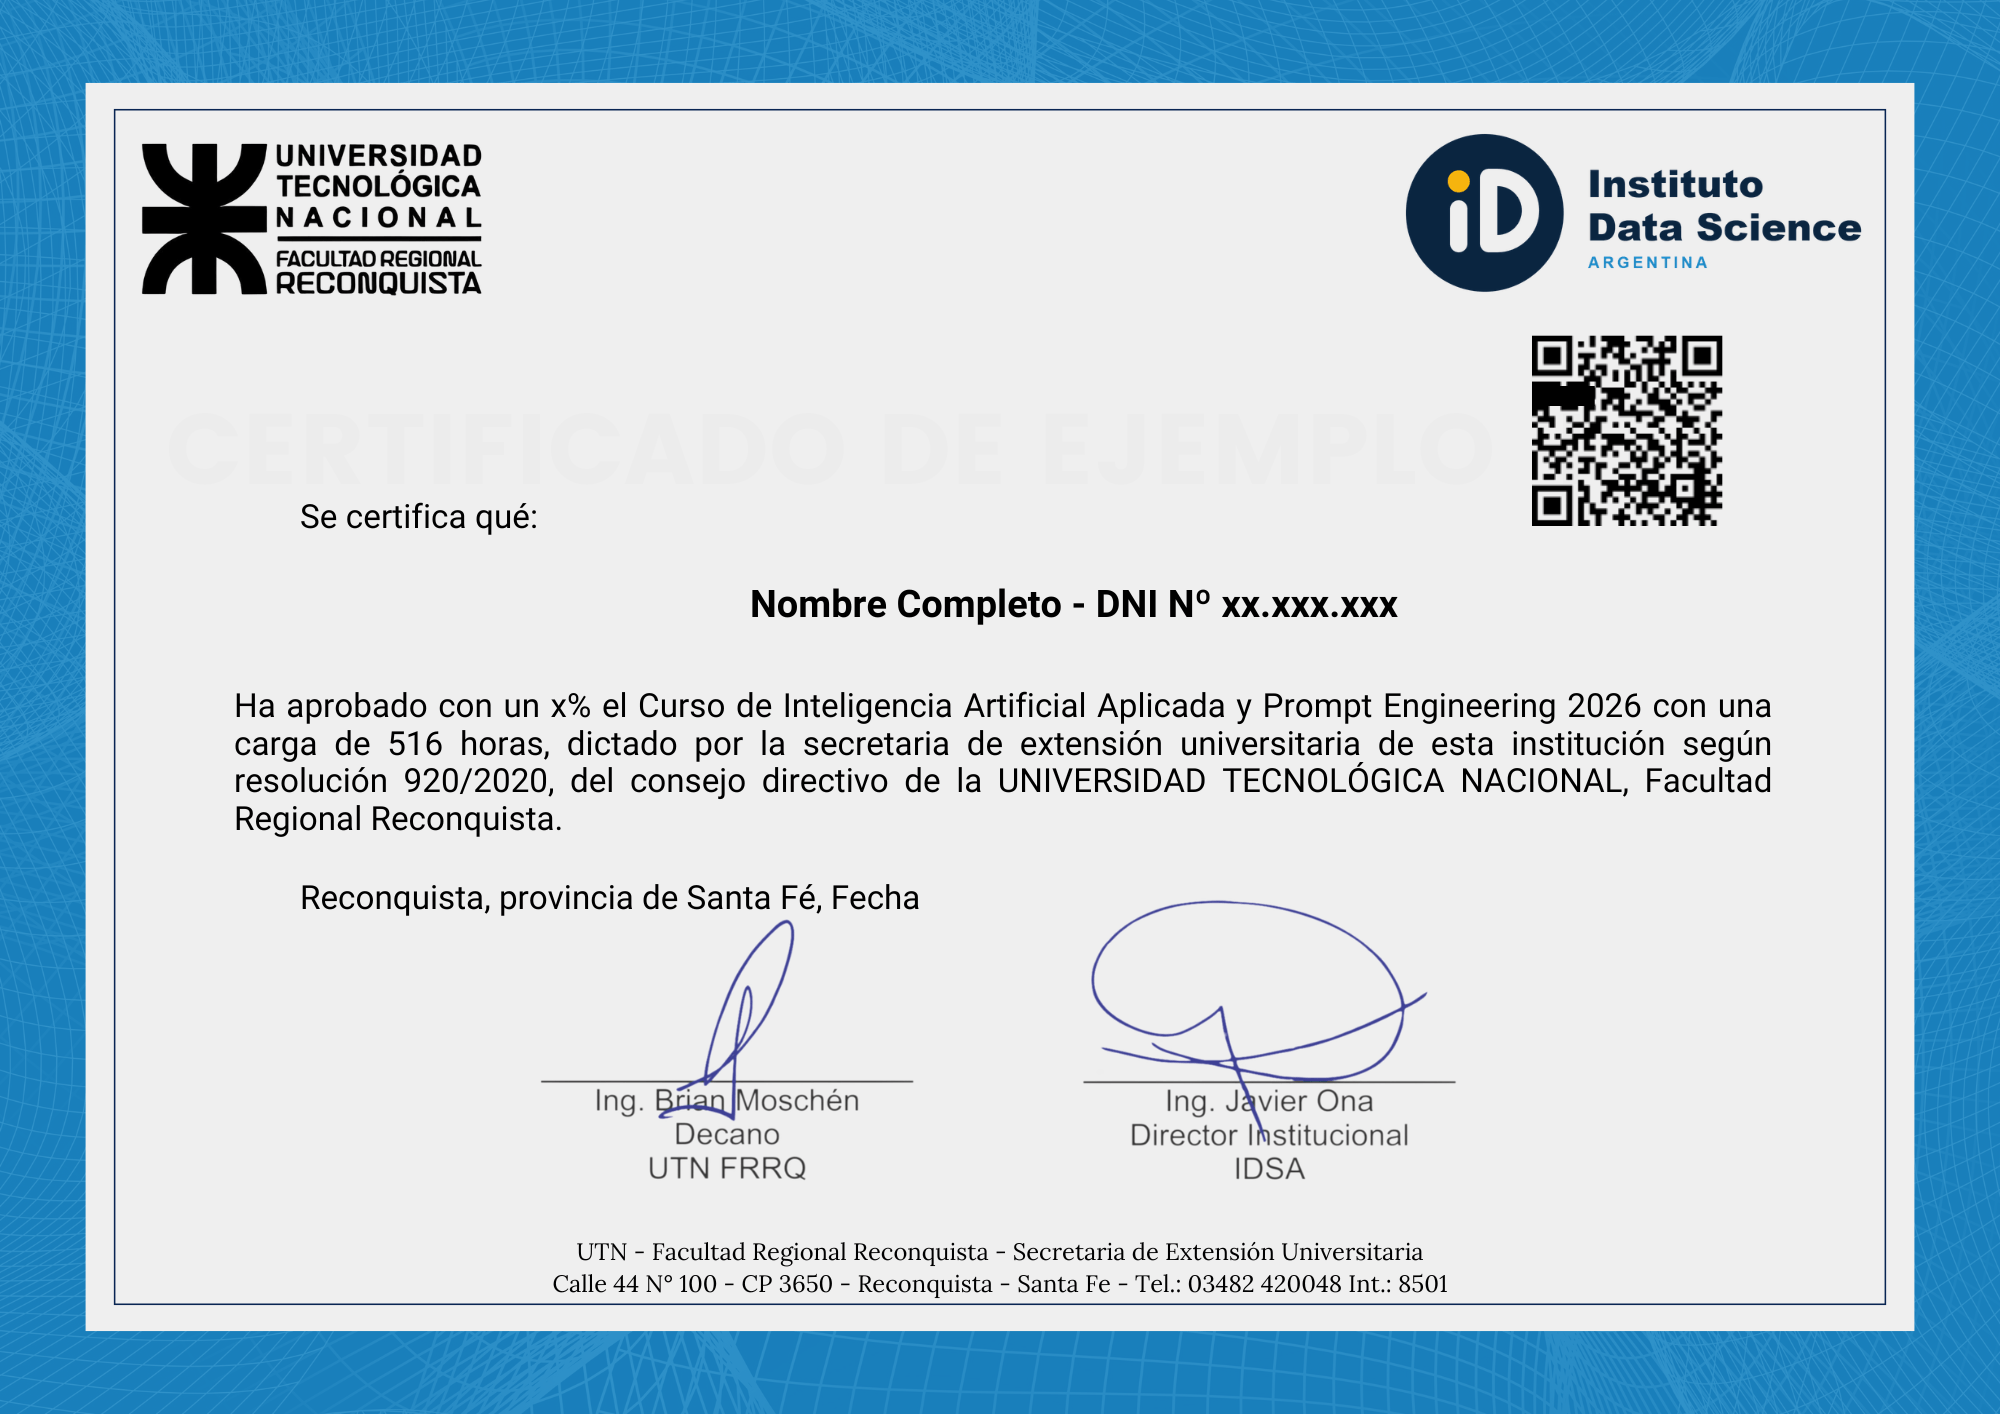
Al completar el curso recibís un certificado digital con doble aval: UTN Facultad Regional Reconquista e Instituto Data Science Argentina.
Qué incluye el certificado
- Doble firma: Decano UTN FRRQ + Director IDSA
- Resolución oficial: 920/2020 UTN Facultad Regional Reconquista
- Datos personalizados: nombre, DNI, curso, carga horaria y calificación
- Código QR de verificación digital
- Copia automática a la Facultad para registro oficial
- Emisión por curso: no esperás al final del trayecto
Se emite al aprobar los quizzes del curso y los trabajos prácticos con estado aprobado.
Resolvemos tus dudas
De los fundamentos clásicos al Deep Learning
9 unidades, 30 horas, verificable y aplicable. Dominá el pronóstico probabilístico y el backtesting riguroso.